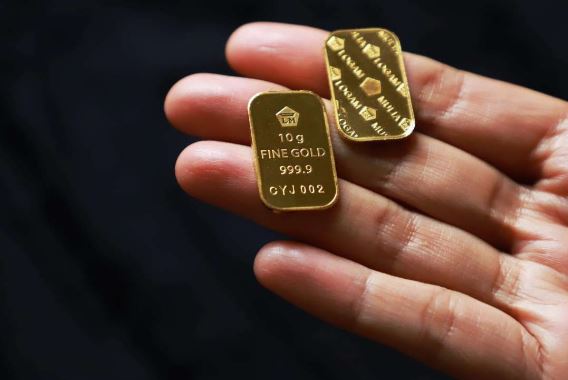
nowdots – PT Aneka Tambang (Persero) Tbk atau Antam (ANTM) mencatatkan lonjakan kinerja keuangan sepanjang sembilan bulan pertama 2026. Emiten pertambangan pelat merah tersebut berhasil membukukan laba periode berjalan sebesar Rp9,66 triliun, meningkat 46% dibandingkan Rp6,61 triliun pada periode yang sama tahun sebelumnya.
Kenaikan tersebut bukan sekadar angka yang terlihat menarik dalam laporan keuangan. Pertumbuhan laba Antam berlangsung bersamaan dengan meningkatnya penjualan emas, ekspansi bisnis nikel, serta penguatan profitabilitas di tengah dinamika harga komoditas global.
Berdasarkan keterbukaan informasi yang dipublikasikan pada 27 Oktober 2026, Antam mencatatkan penjualan bersih Rp88,48 triliun hingga September 2026. Nilai itu meningkat 23% dibandingkan Rp72,03 triliun pada Januari–September 2025.
Direktur Utama Antam Untung Budiharto menyatakan bahwa pencapaian tersebut mencerminkan kemampuan perusahaan mempertahankan momentum pertumbuhan melalui optimalisasi operasional, strategi komersial, dan pengembangan portofolio bisnis. ANTARA News+1
Namun, ada sisi lain yang tidak kalah menarik. Meski laba Antam naik per September 2026 secara tahunan, kinerja kuartal III justru mengalami perlambatan dibandingkan kuartal sebelumnya.
Kondisi ini menunjukkan bahwa pertumbuhan tahunan yang kuat tidak selalu berarti setiap kuartal berjalan dengan momentum yang sama.
Laba Antam Naik per September 2026, Begini Rincian Kinerja Keuangannya
Laba Antam naik per September 2026 didukung pertumbuhan pendapatan dan peningkatan margin keuntungan perusahaan.
Sepanjang Januari–September 2026, Antam membukukan laba kotor Rp15,56 triliun, naik 42% dibandingkan Rp10,98 triliun pada periode yang sama tahun sebelumnya.
Laba usaha meningkat lebih tinggi, yakni 53%, dari Rp7,89 triliun menjadi Rp12,05 triliun.
Sementara itu, EBITDA atau laba sebelum bunga, pajak, depresiasi, dan amortisasi yang dilaporkan perusahaan mencapai Rp13,48 triliun, tumbuh sekitar 45% dari Rp9,33 triliun.
Pertumbuhan laba usaha yang lebih cepat dibandingkan pendapatan menjadi indikator bahwa perusahaan berhasil meningkatkan efisiensi operasional dan kualitas profitabilitasnya.
Perbandingan Kinerja Keuangan Antam 2025 dan 2026
| Indikator | Jan–Sep 2025 | Jan–Sep 2026 | Pertumbuhan |
|---|---|---|---|
| Penjualan bersih | Rp72,03 T | Rp88,48 T | 23% |
| Laba kotor | Rp10,98 T | Rp15,56 T | 42% |
| Laba usaha | Rp7,89 T | Rp12,05 T | 53% |
| EBITDA dilaporkan | Rp9,33 T | Rp13,48 T | 45% |
| Laba periode berjalan | Rp6,61 T | Rp9,66 T | 46% |
| Laba atribusi pemilik induk | Rp5,97 T | Rp8,84 T | 47,9% |
Sumber: Keterbukaan informasi Antam, ANTARA, Liputan6, dan analisis Samuel Sekuritas, 28 Oktober 2026. Angka dibulatkan.
Perlu diperhatikan bahwa laba periode berjalan Rp9,66 triliun berbeda dengan laba yang dapat diatribusikan kepada pemilik entitas induk sebesar sekitar Rp8,84 triliun.
Perbedaan ini penting bagi investor karena laba yang menjadi dasar perhitungan laba per saham berkaitan dengan porsi keuntungan yang dapat diatribusikan kepada pemegang saham perusahaan induk.
Margin Keuntungan Antam Mengalami Perbaikan
Laba Antam naik per September 2026 bukan hanya karena perusahaan berhasil meningkatkan nilai penjualan.
Margin laba kotor juga membaik dari sekitar 15,2% menjadi 17,6%, sedangkan margin laba usaha meningkat dari sekitar 11% menjadi 13,6%.
Perubahan margin profitabilitas Antam
Perbandingan margin sembilan bulan 2025 dan 2026
■ Jan–Sep 2025
■ Jan–Sep 2026
Sumber: Samuel Sekuritas, riset hasil keuangan ANTM kuartal III 2026.
Perbaikan tersebut mengindikasikan bahwa pertumbuhan keuntungan tidak sepenuhnya bergantung pada peningkatan volume penjualan.
Pengendalian biaya, strategi pemasaran, dan komposisi produk ikut memengaruhi hasil akhir perusahaan.
Direktur Keuangan dan Manajemen Risiko Antam Arini Kasmira juga menekankan pentingnya pengelolaan modal kerja dan penerapan manajemen risiko untuk menjaga kondisi keuangan perusahaan.
Penjualan Emas Antam Tembus Rp68,41 Triliun
Bisnis emas masih menjadi penopang terbesar pendapatan Antam sepanjang sembilan bulan pertama 2026.
Penjualan emas mencapai Rp68,41 triliun, meningkat 17% dibandingkan Rp58,67 triliun pada periode yang sama tahun sebelumnya.
Kontribusi emas mencapai sekitar 77% dari total penjualan bersih perusahaan. Dengan porsi sebesar itu, pergerakan harga dan permintaan emas memiliki pengaruh besar terhadap kinerja konsolidasi Antam.
Volume Penjualan Emas Capai 25,2 Ton
Antam mencatatkan volume penjualan emas sebesar 25.217 kilogram atau sekitar 25,2 ton sepanjang Januari–September 2026.
Dalam satuan perdagangan internasional, volume tersebut setara dengan sekitar 810.745 troy ounce.
Sementara itu, produksi emas dari tambang milik perusahaan mencapai 634 kilogram atau 20.384 troy ounce.
Perbedaan besar antara volume produksi tambang dan volume penjualan menunjukkan bahwa aktivitas perdagangan serta pengolahan emas memiliki peran signifikan dalam bisnis Antam.
Hal ini penting karena penjualan emas yang besar tidak otomatis berarti seluruh emas tersebut berasal dari hasil penambangan sendiri.
Harga Emas dan Permintaan Domestik Menopang Bisnis
Laba Antam naik per September 2026 juga berkaitan dengan kondisi pasar emas yang menjadi salah satu sumber pendapatan utama perusahaan.
Permintaan emas di Indonesia tidak hanya berasal dari kebutuhan perhiasan, tetapi juga dari masyarakat yang membeli logam mulia untuk penyimpanan nilai dan diversifikasi aset.
Namun, besarnya penjualan emas tidak selalu menghasilkan margin keuntungan yang sama setiap periode.
Harga pembelian bahan baku, harga jual, volume perdagangan, dan biaya operasional turut menentukan keuntungan yang benar-benar diterima perusahaan.
Karena itu, pertumbuhan penjualan emas perlu dianalisis bersama perkembangan margin bisnis, bukan hanya nominal pendapatannya.
Bisnis Nikel Antam Melonjak 52%, Jadi Penopang Pertumbuhan
Selain emas, bisnis nikel menjadi salah satu penggerak penting kenaikan kinerja Antam.
Sepanjang Januari–September 2026, segmen nikel yang mencakup bijih nikel dan feronikel mencatatkan penjualan Rp16,98 triliun.
Angka tersebut meningkat 52% dibandingkan Rp11,15 triliun pada periode yang sama tahun sebelumnya.
Kontribusi segmen nikel mencapai sekitar 19% dari total penjualan perusahaan.
Pertumbuhan tersebut menunjukkan bahwa portofolio Antam tidak hanya bertumpu pada perdagangan emas, tetapi juga mendapatkan dukungan dari aktivitas produksi dan penjualan komoditas mineral lainnya.
Produksi Bijih Nikel Capai 12,16 Juta Ton
Antam mencatatkan produksi bijih nikel sebesar 12,16 juta wet metric ton atau wmt hingga September 2026.
Dari jumlah tersebut, volume penjualan mencapai 10,73 juta wmt.
Peningkatan aktivitas penjualan menjadi faktor penting bagi kinerja segmen nikel, terutama ketika harga komoditas menghadapi perubahan.
Bagi perusahaan tambang, volume produksi yang tinggi belum tentu menghasilkan laba maksimal apabila harga jual turun atau biaya produksi meningkat.
Karena itu, pertumbuhan laba Antam perlu dibaca bersama kemampuan perusahaan mempertahankan harga jual, produktivitas tambang, dan efisiensi distribusi.
Penjualan Feronikel Melonjak 71%
Kinerja feronikel juga menunjukkan peningkatan signifikan.
Volume penjualan feronikel Antam mencapai 13.971 ton nikel dalam feronikel atau TNi sepanjang sembilan bulan pertama 2026.
Angka tersebut meningkat 71% dibandingkan 8.182 TNi pada periode yang sama tahun sebelumnya.
Sementara itu, produksi feronikel tercatat sebesar 11.638 TNi.
Kenaikan volume penjualan feronikel menunjukkan adanya peningkatan penyerapan produk, meskipun evaluasi profitabilitas tetap memerlukan informasi mengenai harga jual dan biaya produksi.
Di tengah ketidakpastian harga nikel internasional, kemampuan menjaga volume dan margin menjadi faktor penting bagi keberlanjutan pertumbuhan bisnis Antam. ANTARA News+1
Bauksit dan Alumina Ikut Mendorong Pendapatan Antam
Laba Antam naik per September 2026 juga mendapat dukungan dari segmen bauksit dan alumina yang mencatatkan pertumbuhan penjualan.
Nilai penjualan segmen tersebut mencapai Rp2,64 triliun, meningkat 35% dibandingkan Rp1,95 triliun pada Januari–September 2025.
Meski kontribusinya baru sekitar 3% terhadap total penjualan konsolidasi, segmen ini tetap menjadi bagian penting dari diversifikasi bisnis pertambangan Antam.
Penjualan Bauksit Tumbuh 49%
Produksi bauksit Antam mencapai 2 juta wmt sepanjang sembilan bulan pertama 2026.
Sementara itu, volume penjualan meningkat 49% menjadi 1,64 juta wmt, dibandingkan 1,10 juta wmt pada periode yang sama tahun sebelumnya.
Pertumbuhan tersebut memperlihatkan meningkatnya aktivitas komersial komoditas bauksit.
Namun, kenaikan volume penjualan tetap harus dibedakan dari pertumbuhan keuntungan. Harga jual, biaya pengangkutan, serta efisiensi pengolahan merupakan faktor yang memengaruhi kontribusi segmen terhadap laba perusahaan.
Produksi Alumina Naik 14%
Pada produk chemical grade alumina atau CGA, Antam mencatatkan produksi sebesar 153.399 ton hingga September 2026.
Jumlah tersebut meningkat 14% dibandingkan 134.224 ton pada periode yang sama tahun sebelumnya.
Penjualan alumina juga tumbuh 9% menjadi 146.642 ton dari sebelumnya 134.768 ton.
Kinerja tersebut menjadi sinyal bahwa aktivitas produksi dan pemasaran alumina tetap berkembang, meskipun kontribusinya terhadap pendapatan konsolidasi masih jauh lebih kecil dibandingkan emas dan nikel. ANTARA News
Pasar Domestik Menyumbang 95% Penjualan Antam
Salah satu temuan penting ketika laba Antam naik per September 2026 adalah besarnya kontribusi pasar domestik.
Dari total penjualan bersih Rp88,48 triliun, sekitar Rp83,86 triliun berasal dari penjualan dalam negeri.
Nilai tersebut setara dengan 95% dari total penjualan perusahaan dan meningkat 21% dibandingkan periode yang sama tahun sebelumnya.
Komposisi penjualan Antam Januari–September 2026
■ Domestik
■ Luar negeri
Sumber: Antam, melalui laporan ANTARA, 28 Oktober 2026. Penjualan luar negeri dihitung dari selisih total dan penjualan domestik.
Dominasi pasar domestik menunjukkan bahwa permintaan dalam negeri menjadi fondasi utama pendapatan Antam.
Kondisi tersebut dapat membantu perusahaan mengurangi ketergantungan langsung terhadap pembeli luar negeri. Namun, bukan berarti bisnis Antam terbebas dari risiko global.
Harga emas, nikel, dan komoditas mineral tetap dipengaruhi perdagangan internasional, pergerakan mata uang, serta keseimbangan pasokan dan permintaan dunia.
Penjualan Domestik Besar, Apakah Selalu Menguntungkan?
Porsi penjualan domestik yang tinggi memiliki sejumlah implikasi terhadap struktur bisnis perusahaan.
Dari sisi komersial, Antam memiliki basis pelanggan yang kuat di Indonesia. Permintaan logam mulia dan kebutuhan mineral industri menjadi sumber pendapatan penting.
Namun, konsentrasi pasar juga perlu diperhatikan.
Ketika sebagian besar pendapatan berasal dari satu pasar geografis, perubahan permintaan domestik dapat memberikan dampak signifikan terhadap kinerja perusahaan.
Karena itu, strategi pengembangan pasar dan diversifikasi produk tetap diperlukan meskipun penjualan dalam negeri sedang menunjukkan pertumbuhan.
Kas Antam Tembus Rp10,54 Triliun, Kondisi Keuangan Makin Kuat
Laba Antam naik per September 2026 diikuti penguatan posisi keuangan perusahaan.
Berdasarkan laporan keuangan hingga 30 September 2026, total aset Antam mencapai Rp59,74 triliun, meningkat 24% dibandingkan Rp48,07 triliun pada periode yang sama tahun sebelumnya.
Ekuitas perusahaan juga bertambah 17%, dari Rp35,20 triliun menjadi Rp41,22 triliun.
Sementara itu, kas dan setara kas mencapai Rp10,54 triliun, tumbuh sekitar 14% dibandingkan Rp9,26 triliun pada September 2025.
Pertumbuhan aset dan ekuitas memperlihatkan peningkatan skala keuangan perusahaan, tetapi kualitas neraca tetap harus dinilai bersama perkembangan kewajiban dan arus kas.
Arus Kas Operasi Naik 26%
Antam membukukan arus kas bersih dari aktivitas operasi sebesar Rp5,06 triliun sepanjang Januari–September 2026.
Angka tersebut meningkat 26% dibandingkan Rp4,02 triliun pada periode yang sama tahun sebelumnya.
Penerimaan kas dari pelanggan juga tumbuh 29% menjadi Rp87,92 triliun, dari sebelumnya Rp68,24 triliun.
Peningkatan tersebut menjadi indikator positif karena menunjukkan adanya arus kas nyata dari aktivitas bisnis perusahaan.
Meski demikian, laba akuntansi dan arus kas operasi merupakan dua indikator berbeda. Kenaikan laba tidak selalu diikuti kenaikan kas dengan persentase yang sama karena dipengaruhi modal kerja, piutang, persediaan, dan waktu pembayaran.
Dalam kasus Antam, pertumbuhan keduanya menunjukkan perkembangan yang positif, meskipun efektivitas konversi laba menjadi kas tetap perlu dipantau. Liputan6.com
Laba Antam Naik, tetapi Kinerja Kuartal III Justru Melambat
Di balik pertumbuhan tahunan yang kuat, terdapat perkembangan yang perlu dicermati investor.
Analisis Samuel Sekuritas pada 28 Oktober 2026 menunjukkan bahwa laba bersih Antam yang dapat diatribusikan kepada pemilik entitas induk pada kuartal III 2026 mencapai sekitar Rp2,45 triliun.
Nilai tersebut turun 17,9% dibandingkan kuartal II 2026, meskipun masih meningkat 91,6% secara tahunan.
Pendapatan kuartal III tercatat sekitar Rp25,77 triliun, turun 22,8% dibandingkan kuartal sebelumnya.
Perlambatan tersebut terutama berkaitan dengan penurunan volume perdagangan emas dan harga jual rata-rata beberapa komoditas. Samuel Sekuritas Indonesia
Volume Penjualan Emas Turun 26% secara Kuartalan
Pada kuartal III 2026, volume penjualan emas Antam tercatat sekitar 7.137 kilogram.
Jumlah tersebut turun 26% dibandingkan kuartal II 2026.
Harga jual rata-rata emas juga mengalami penurunan sekitar 6% secara kuartalan menurut analisis Samuel Sekuritas.
Perubahan volume dan harga tersebut menjadi salah satu penyebab melemahnya pendapatan kuartal III dibandingkan periode sebelumnya.
Hal ini memperlihatkan bahwa bisnis perdagangan emas tetap memiliki sensitivitas terhadap perubahan kondisi pasar.
Harga Jual Nikel Mengalami Tekanan
Tekanan tidak hanya terjadi pada emas.
Harga jual rata-rata bijih nikel Antam pada kuartal III 2026 turun sekitar 13% dibandingkan kuartal sebelumnya, menjadi sekitar US$69 per wmt.
Meski volume penjualan bijih nikel meningkat 18% secara kuartalan, penurunan harga tetap menjadi faktor yang memengaruhi kinerja pendapatan.
Situasi tersebut menggambarkan karakter bisnis komoditas: pertumbuhan volume belum tentu sepenuhnya mampu mengimbangi penurunan harga jual.
Karena itu, ketika laba Antam naik per September 2026 secara kumulatif, investor tetap perlu membedakan pencapaian sembilan bulan dengan momentum kinerja kuartalan.
Dampak Kenaikan Laba Antam terhadap Saham ANTM
Pertumbuhan laba Antam menjadi informasi penting bagi pelaku pasar modal karena memberikan gambaran mengenai kemampuan perusahaan menghasilkan keuntungan.
Namun, kenaikan laba tidak otomatis membuat harga saham ANTM bergerak naik dalam proporsi yang sama.
Harga saham dipengaruhi berbagai faktor, termasuk ekspektasi investor, valuasi perusahaan, kondisi pasar saham, harga komoditas, dan prospek pertumbuhan berikutnya.
Laba per Saham Antam Naik Hampir 48%
Antam mencatatkan laba bersih per saham dasar sebesar Rp367,78 hingga September 2026.
Angka tersebut meningkat sekitar 48% dibandingkan Rp248,62 pada periode yang sama tahun sebelumnya.
Pertumbuhan laba per saham merupakan indikator penting karena menunjukkan peningkatan keuntungan yang diatribusikan kepada setiap lembar saham.
Namun, investor tetap perlu mempertimbangkan apakah kenaikan laba tersebut berkelanjutan atau dipengaruhi kondisi pasar komoditas yang dapat berubah.
Prospek Dividen Antam Menjadi Perhatian
Kenaikan laba sering kali memunculkan harapan terhadap pembagian dividen yang lebih besar.
Meski demikian, besaran dividen tidak dapat dipastikan hanya berdasarkan pertumbuhan laba sembilan bulan.
Keputusan pembagian dividen dipengaruhi kebijakan perusahaan, kebutuhan investasi, kondisi keuangan, serta persetujuan pemegang saham melalui mekanisme yang berlaku.
Dengan demikian, laba Antam naik per September 2026 merupakan perkembangan positif bagi fundamental perusahaan, tetapi belum menjadi jaminan peningkatan dividen pada periode berikutnya.
Prospek Antam Menjelang Akhir 2026, Emas dan Nikel Tetap Menentukan
Memasuki kuartal terakhir 2026, kinerja Antam masih akan dipengaruhi perkembangan bisnis emas, nikel, bauksit, dan alumina.
Pertumbuhan laba sembilan bulan pertama memberikan landasan yang kuat, tetapi pelemahan kinerja kuartal III menunjukkan bahwa tekanan pasar komoditas belum sepenuhnya hilang.
Di sektor emas, perubahan harga jual dan volume perdagangan akan menjadi faktor penting. Sementara itu, bisnis nikel menghadapi tantangan terkait harga jual, permintaan industri, dan perkembangan pasokan.
Antam juga perlu menjaga pengelolaan modal kerja agar pertumbuhan pendapatan dapat menghasilkan arus kas yang sehat.
Diversifikasi Bisnis Menjadi Kunci Ketahanan Antam
Komposisi penjualan Antam yang didominasi emas menunjukkan pentingnya komoditas tersebut bagi pendapatan perusahaan.
Namun, pertumbuhan penjualan nikel sebesar 52% dan bauksit-alumina sebesar 35% memberikan gambaran bahwa segmen lain juga mampu berkembang.
Diversifikasi ini dapat membantu mengurangi ketergantungan terhadap satu sumber pertumbuhan, meskipun seluruh segmen pertambangan tetap menghadapi risiko pasar dan operasional masing-masing.
Keberhasilan Antam mempertahankan profitabilitas akan sangat bergantung pada kemampuan mengelola kombinasi tersebut.
Laba Antam Tumbuh Kencang, Ujian Sesungguhnya Ada pada Konsistensi
Laba Antam naik per September 2026 sebesar 46% menjadi Rp9,66 triliun, didukung penjualan bersih Rp88,48 triliun dan pertumbuhan laba usaha yang mencapai 53%.
Kinerja tersebut memperlihatkan penguatan profitabilitas perusahaan dibandingkan sembilan bulan pertama 2025.
Emas masih menjadi sumber pendapatan terbesar, sementara bisnis nikel menunjukkan pertumbuhan signifikan dan segmen bauksit-alumina ikut memberikan kontribusi positif.
Namun, penurunan laba kuartal III secara kuartalan menjadi pengingat bahwa kinerja industri pertambangan tidak bergerak dalam garis lurus.
Perubahan harga komoditas, permintaan pasar, biaya produksi, serta strategi operasional dapat memengaruhi hasil perusahaan dari satu periode ke periode berikutnya.
Bagi investor, perkembangan yang perlu dicermati bukan hanya seberapa besar laba Antam tumbuh hingga September 2026, tetapi juga seberapa konsisten perusahaan mempertahankan margin keuntungan, menghasilkan arus kas, dan mengembangkan bisnisnya.
Antam telah menunjukkan pertumbuhan yang kuat sepanjang sembilan bulan pertama tahun ini. Tantangan berikutnya adalah memastikan pertumbuhan tersebut dapat dipertahankan ketika kondisi pasar komoditas berubah.
Referensi
ANTARA News — Antam Catat Pertumbuhan Laba 46 Persen hingga September 2026 (28 Oktober 2026).Baca laporan ANTARA News
IDXChannel — Laba Antam (ANTM) Naik 46 Persen Jadi Rp9,66 Triliun hingga September 2026 (28 Oktober 2026).Baca IDXChannel
Samuel Sekuritas Indonesia — ANTM: 3Q26 Results, Research Report (28 Oktober 2026).Baca Analisis Samuel Sekuritas
Liputan6 — Antam Kantongi Laba Rp9,6 Triliun hingga September 2026 (28 Oktober 2026).Baca Liputan6
BCA Sekuritas / IQPlus — Antam Catat Laba Bersih Tumbuh 46% dalam Sembilan Bulan Pertama (28 Oktober 2026).Baca BCA Sekuritas
Riset Saham Indonesia — Keterbukaan Informasi dan Laporan Keuangan Kuartal III ANTM (27 Oktober 2026).Lihat Ringkasan Laporan Keuangan ANTM